Ningún autónomo presenta todos los modelos de Hacienda: presenta los que le corresponden por su actividad. Lo habitual son dos cada trimestre —el 303 de IVA y el 130 de IRPF—, y a partir de ahí se suman el 111 si retienes, el 115 si tienes un local alquilado y el 349 si operas con la Unión Europea. Los plazos no cambian de un año a otro: del 1 al 20 de abril, de julio y de octubre, y del 1 al 30 de enero para el último trimestre.
La mayoría de guías se limitan a enumerar diez modelos sin decirte cuáles son tuyos, y ninguna te dice lo único que de verdad quieres saber cuando se te ha pasado una fecha: cuánto te va a costar. Vamos con las dos cosas. Esto es información general sobre obligaciones formales, no asesoramiento sobre tu caso concreto: los datos y plazos oficiales están siempre en la sede electrónica de la Agencia Tributaria.
Los cuatro plazos del año, y por qué el de enero es el que más se escapa
El calendario trimestral es estable y conviene tenerlo en el móvil antes que en la cabeza. El primer trimestre se declara del 1 al 20 de abril; el segundo, del 1 al 20 de julio; el tercero, del 1 al 20 de octubre; y el cuarto, del 1 al 30 de enero del año siguiente.
Dos matices que cuestan dinero cada año. El primero: si domicilias el pago en el banco, el plazo se acorta unos días respecto al de presentación, así que el 20 no es tu fecha real si vas a domiciliar. El segundo: enero concentra el cuarto trimestre y los resúmenes anuales, justo cuando el negocio está parado por las fiestas. Es el mes en el que más declaraciones se presentan fuera de plazo, y no por falta de dinero, sino por falta de calendario.
Si cae en sábado, domingo o festivo, el plazo se traslada al siguiente día hábil, con la particularidad de que los festivos autonómicos y locales cuentan. Confirma cada año el calendario del contribuyente que publica la AEAT antes de dar una fecha por buena.
Qué modelos te tocan a ti (y cuáles no)
Esta es la parte que casi nadie te desglosa. En lugar de una lista genérica, busca en la tabla la línea que se parece a tu situación. Si varias te aplican, se suman.
| Tu situación | Cada trimestre | Resumen anual asociado |
|---|---|---|
| Actividad en estimación directa, sin trabajadores ni local alquilado | 303 (IVA) + 130 (IRPF) | 390 |
| Profesional al que sus clientes le retienen en la mayoría de las facturas | 303; el 130 puede no ser obligatorio* | 390 |
| Tienes trabajadores, o te facturan profesionales con retención | Lo anterior + 111 | 190 |
| Trabajas en un local alquilado a una empresa o profesional | Lo anterior + 115 | 180 |
| Compras o vendes a clientes de la UE, dado de alta en el ROI | Lo anterior + 349** | — |
| Tributas en estimación objetiva (módulos) | 131 en lugar del 130, junto al 303 | Según el régimen |
Dos errores que vemos repetirse. Uno: presentar el 111 «por si acaso» cuando no se ha practicado ninguna retención, lo que abre una obligación periódica que luego hay que cerrar. Dos: olvidar el 115 del alquiler del local, que es pequeño en importe y, precisamente por eso, el que más se pasa por alto. Si aún estás dando los primeros pasos, en la guía de cómo darse de alta como autónomo explicamos en qué momento se decide todo esto: las obligaciones que tendrás cada trimestre se fijan el día que presentas el censo.
Los anuales: el otro bloque que aparece en enero y febrero
Cada modelo trimestral tiene su espejo anual, y son declaraciones informativas: no se paga nada con ellas, pero no presentarlas también tiene consecuencias. El 390 resume el IVA del año, el 190 las retenciones de trabajo y actividades profesionales, y el 180 las de arrendamientos. A eso se suma, si superas el umbral legal de operaciones con un mismo tercero, la declaración informativa anual de operaciones con terceras personas.
Conviene mirar los anuales como lo que son: un control cruzado. Hacienda compara lo que declaraste trimestre a trimestre con el resumen anual y con lo que declararon tus clientes. Cuando las cifras no cuadran, la comprobación llega sola. Por eso el trabajo de verdad no es presentar el resumen, es que los cuatro trimestres previos estén bien.
Qué pasa si presentas tarde: el recargo frente a la sanción
Aquí está la diferencia que casi nadie explica y que puede multiplicar por siete la factura. No es lo mismo presentar tarde por tu cuenta que presentar tarde después de que Hacienda te escriba.
Si te adelantas y presentas voluntariamente, se aplica el recargo por declaración extemporánea del artículo 27 de la Ley General Tributaria: un 1 % más un 1 % adicional por cada mes completo de retraso. Pasados los doce meses, el recargo es del 15 % y se suman intereses de demora. Y hay una rebaja poco conocida: si pagas el recargo en el plazo que te den y has ingresado la deuda, se reduce un 25 %.
Si esperas al requerimiento, ya no hay recargo: hay expediente sancionador. Dejar de ingresar la deuda en plazo se sanciona, como mínimo, con el 50 % de lo no ingresado, con reducciones por conformidad y por pronto pago que bajan el importe pero nunca lo dejan cerca de un recargo voluntario.
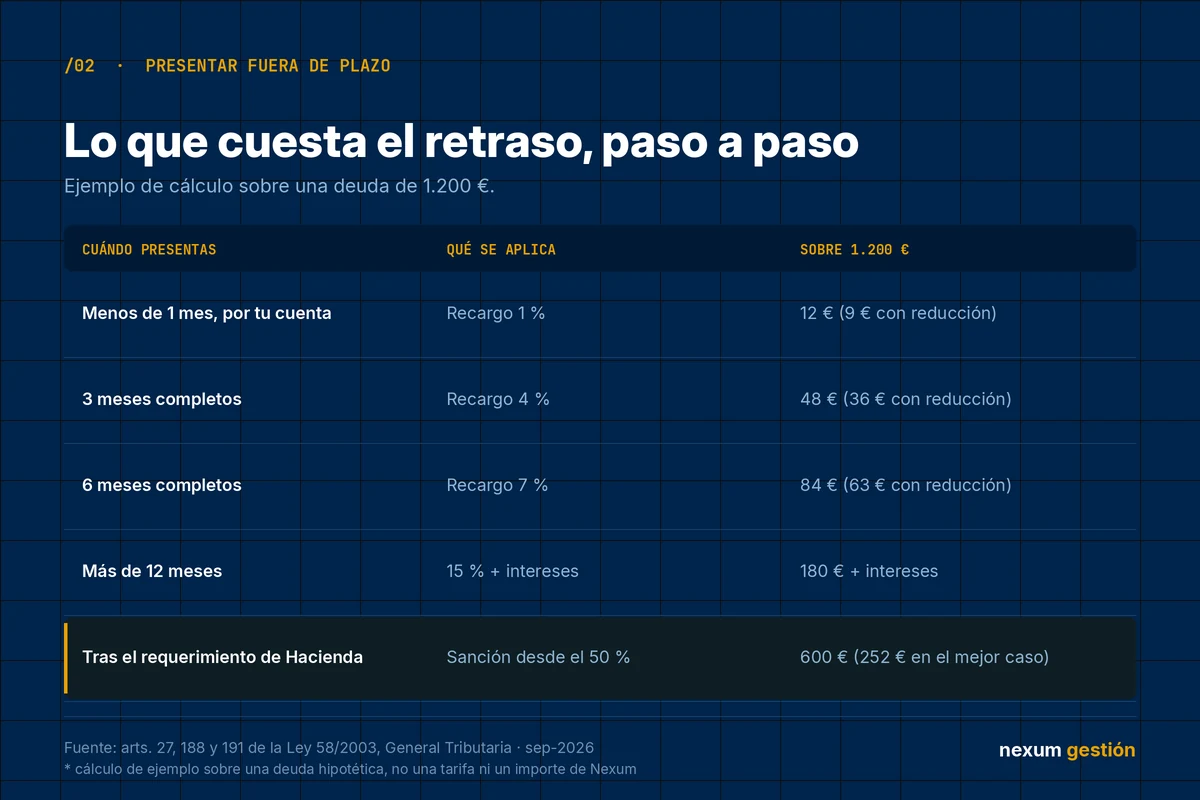
| Cuándo presentas | Qué se aplica | Sobre una deuda de 1.200 € | Con las reducciones |
|---|---|---|---|
| Menos de 1 mes tarde, por tu cuenta | Recargo del 1 % | 12 € | 9 € |
| 3 meses completos | Recargo del 4 % | 48 € | 36 € |
| 6 meses completos | Recargo del 7 % | 84 € | 63 € |
| Más de 12 meses | 15 % + intereses de demora | 180 € + intereses | 135 € + intereses |
| Después del requerimiento de Hacienda | Sanción desde el 50 % | 600 € | 252 € en el mejor escenario |
La lectura es incómoda pero clara: llegar tarde por iniciativa propia es barato; que te pillen, no. Si se te ha pasado un trimestre, el peor plan posible es esperar a ver si nadie se da cuenta.
Un matiz que ahorra dinero: tarde pero sin deuda no es lo mismo
El recargo del 27 se calcula sobre el importe a ingresar. Si la declaración que se te pasó salía a cero, a compensar o a devolver, no hay nada sobre lo que recargar; lo que puede aparecer entonces es una sanción por presentar fuera de plazo una declaración sin perjuicio económico, de cuantía fija y reducida a la mitad cuando la presentas tú sin que te lo pidan. Traducido: aunque el trimestre te saliera a cero, presentarlo cuanto antes sigue siendo la opción barata.
Y si el problema no es el olvido sino la liquidez, existe la vía del aplazamiento o fraccionamiento: se presenta la declaración en plazo y se solicita aplazar el pago. Por debajo de cierto importe no se exigen garantías, pero esa cuantía la fija una orden ministerial que se ha ido actualizando, así que compruébala en la sede de la Agencia Tributaria antes de contar con ella. Lo importante es el orden: primero se presenta, después se negocia el pago. Al revés, se acumula recargo.
Cuándo compensa delegarlo
Hacerlo por tu cuenta es perfectamente viable si emites pocas facturas, no tienes trabajadores y tu actividad no toca IVA intracomunitario ni módulos. En cuanto entra cualquiera de esas tres variables, el número de modelos y de comprobaciones cruzadas crece y el coste de un error deja de ser simbólico.
Como referencia de mercado, en España una gestoría para un autónomo sin trabajadores se mueve en una horquilla aproximada de 40 a 120 € al mes, y sube según el volumen y la parte laboral. El desglose completo por perfil está en el artículo sobre cuánto cuesta una gestoría para autónomos. Son horquillas orientativas del sector, no tarifas de Nexum. En nuestro servicio de gestoría para autónomos y pymes en Barcelona lo primero que hacemos es justo lo de la primera tabla: fijar qué modelos te corresponden y cuáles no, porque de ahí sale todo lo demás.
Preguntas frecuentes
¿Tengo que presentar el 303 aunque no haya facturado nada ese trimestre?
Sí. Mientras la obligación siga dada de alta en el censo, el trimestre se presenta aunque salga a cero. La declaración «sin actividad» existe precisamente para eso y evita que se abra un expediente por no presentar.
Se me pasó el plazo hace dos semanas. ¿Qué hago hoy?
Presentarla cuanto antes, por tu cuenta y antes de recibir nada de Hacienda. Dentro del primer mes el recargo es el mínimo de la escala, y la diferencia frente a esperar al requerimiento es de un orden de magnitud. Lo que no conviene es corregir el importe en el trimestre siguiente «para compensar»: eso descuadra el resumen anual.
¿El recargo se puede recurrir?
Las liquidaciones de recargo son recurribles por las vías generales de revisión, con sus propios plazos. Si el retraso tiene detrás una causa acreditable, hay margen para alegar; que prospere depende de cada expediente y nadie serio te puede anticipar el resultado. Antes de recurrir, compara el coste del trámite con el importe en juego.
¿Qué diferencia hay entre el modelo 130 y el 303?
El 303 liquida el IVA: el que has cobrado a tus clientes menos el soportado en tus gastos deducibles. El 130 es un pago a cuenta de tu IRPF, un adelanto de la renta que luego se descuenta en la declaración anual. Son impuestos distintos con reglas distintas, aunque compartan plazo.
¿Puedo cambiar de obligaciones a mitad de año?
Las obligaciones se modifican presentando la declaración censal correspondiente, y algunos cambios de régimen solo surten efecto en plazos concretos del año. Si prevés contratar, alquilar un local o empezar a vender en la UE, conviene resolver el censo antes de que llegue el trimestre, no después.
Antes de cerrar el trimestre
Todo lo anterior es información general y las referencias normativas cambian; los plazos, umbrales e importes vigentes están en la sede electrónica de la Agencia Tributaria, que es la fuente que manda. Si prefieres que alguien revise qué modelos te corresponden, ordene el calendario del año y se ocupe de presentarlos, escríbenos y lo vemos en una consulta. Media hora mirando tu censo suele evitar más de un recargo.