Terminar de pagar la hipoteca no la borra del Registro de la Propiedad. La carga sigue inscrita sobre tu vivienda hasta que haces la cancelación registral, que tiene cuatro pasos: el certificado de deuda cero del banco, la escritura de cancelación ante notario, la autoliquidación del impuesto (aunque esté exento) y la inscripción en el Registro. Entre notaría, registro y gestoría, el mercado se mueve en 2026 entre unos 250 y 800 € según el caso. Aquí tienes el orden de los pasos, lo que cuesta cada uno y cuándo merece la pena encargarlo.
Cancelación económica y cancelación registral: no son lo mismo
Cuando pagas la última cuota, o amortizas por completo, la deuda con el banco se extingue. Eso es la cancelación económica: ya no debes nada. Pero la hipoteca es una garantía inscrita en el Registro de la Propiedad, y esa inscripción no desaparece sola. Mientras no se cancele, cualquiera que pida una nota simple de tu vivienda verá una hipoteca a favor del banco.
En el día a día no te afecta. Te afecta cuando quieres hacer algo con el inmueble:
- Vender: el comprador, su banco y el notario van a exigir que la carga esté cancelada, o que se cancele en el mismo acto de la venta. Sin eso, la operación se complica o se encarece.
- Pedir una nueva hipoteca o un préstamo con garantía: el banco nuevo querrá una finca libre de cargas anteriores.
- Herencias y donaciones: quien reciba la vivienda la recibirá con la carga, y tendrá que tramitar la cancelación igualmente, con más papeles de por medio.
Por eso conviene cancelarla cuando terminas de pagar, sin esperar a que haga falta con prisas. En casos de hipotecas muy antiguas existen otras vías, como la cancelación por caducidad, pero tienen sus propios requisitos y conviene revisarlas con un profesional.
Los cuatro pasos de la cancelación registral, en orden
1. Certificado de deuda cero
Lo emite el banco y acredita que el préstamo está totalmente pagado. Es el documento que abre todo el proceso: sin él, el banco no firmará la cancelación. Pídelo por escrito a tu oficina o por los canales de la entidad y guarda una copia. Revisa que identifique bien el préstamo y la finca.
2. Escritura de cancelación ante notario
La cancelación la consiente el acreedor, es decir, el banco. Un apoderado de la entidad firma ante notario la escritura en la que declara extinguida la deuda y consiente que se borre la hipoteca. Tú eliges el notario. En la práctica, el banco suele coordinar la cita con su apoderado, así que el primer paso es pedirle que firme la cancelación en la notaría que hayas escogido. Tu presencia no siempre es necesaria: lo confirma la notaría.
3. Autoliquidación del impuesto (AJD)
La escritura de cancelación tiene que pasar por la Hacienda autonómica antes de inscribirse, en el apartado de Actos Jurídicos Documentados. Aunque en muchos casos no haya cuota a pagar porque se aplica una exención o un supuesto de no sujeción, la autoliquidación hay que presentarla igualmente. Si no, el Registro no inscribe. En Cataluña se tramita ante la Agència Tributària de Catalunya (ATC). El modelo, el plazo y el tratamiento aplicable a tu caso se confirman en la propia ATC o con tu gestor: no los des por supuestos.
4. Inscripción en el Registro de la Propiedad
Con la escritura y la autoliquidación, se presenta todo en el Registro donde está inscrita la finca. El registrador califica el documento y, si está en regla, inscribe la cancelación. Con carácter general, la Ley Hipotecaria fija un plazo máximo de calificación de 15 días hábiles desde la presentación. Ese plazo se puede alargar si hay defectos que subsanar. Al terminar, pide una nota simple para comprobar que la hipoteca ya no aparece. Es la única prueba de que el trámite ha terminado.
Cuánto cuesta cancelar una hipoteca en 2026
Notaría y Registro cobran según aranceles oficiales, regulados por norma estatal, y en la cancelación de préstamos hipotecarios esos aranceles tienen reducciones previstas por ley. La cifra final depende del importe que garantizaba la hipoteca, del número de fincas, de las copias y de los suplidos. Por eso aquí damos horquillas de mercado orientativas, no precios cerrados. El importe exacto te lo confirma cada notaría y cada Registro con su presupuesto.
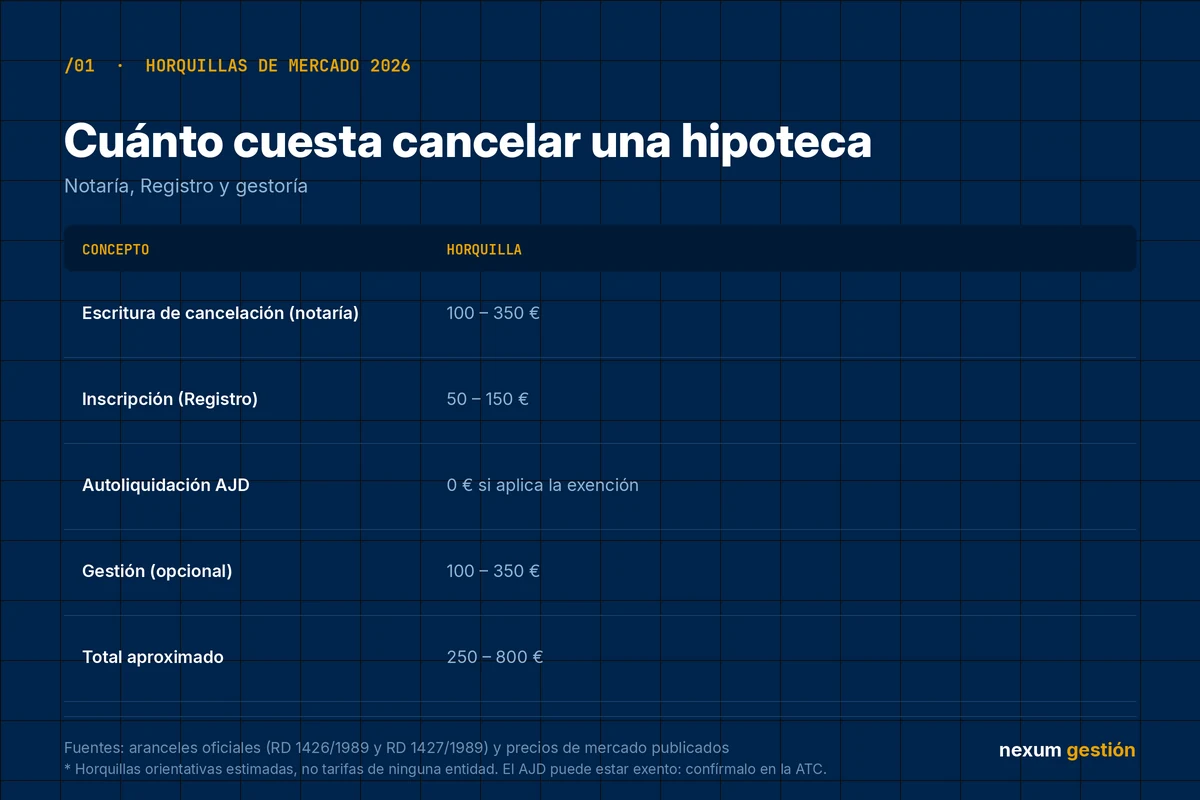
| Concepto | Quién lo cobra | Horquilla de mercado orientativa (2026) |
|---|---|---|
| Certificado de deuda cero | Banco | Habitualmente sin coste; consulta las condiciones de tu entidad |
| Escritura de cancelación | Notaría (arancel) | 100 – 300 € |
| Autoliquidación AJD | Hacienda autonómica | 0 € si aplica la exención; confírmalo en la ATC |
| Inscripción de la cancelación | Registro de la Propiedad (arancel) | 50 – 150 € |
| Gestión del trámite (opcional) | Gestoría | 100 – 350 € |
| Total aproximado | 250 – 800 € |
Hay una diferencia importante entre hacerlo tú y encargarlo. Si lo haces por tu cuenta, solo pagas notaría y Registro. Si lo encarga el banco o una gestoría, se suma la gestión. Y ahí es donde aparecen las mayores diferencias de precio.
El error típico: dejar que el banco lo gestione sin preguntar
Cuando terminas de pagar, es habitual que el banco te ofrezca encargarse de todo a través de su gestoría. Es cómodo, pero tiene dos riesgos:
- El precio no se negocia: muchas veces se presenta como un paquete cerrado, con notaría elegida por la entidad y una provisión de fondos que puede quedar por encima de lo que costaría gestionarlo por otra vía. Pide siempre el desglose por escrito: notaría, Registro, impuestos y honorarios de gestión.
- Elegir notario es tu derecho: como pagas tú la cancelación, puedes escoger la notaría. No tienes que aceptar la que te propongan si te conviene otra.
También pasa lo contrario: firmar la escritura y dejarla en un cajón. Una escritura de cancelación sin autoliquidar y sin inscribir no borra nada. En el Registro, la hipoteca sigue ahí. Es más frecuente de lo que parece, y suele descubrirse años después, justo al vender.
¿Hacerlo tú o encargarlo a una gestoría?
Cancelar una hipoteca es un trámite reglado, y mucha gente lo hace por su cuenta sin problemas. Como orientación general:
- Puede compensar hacerlo tú si la vivienda es la única finca, el préstamo es reciente, el banco responde rápido y tienes tiempo para coordinar notaría, ATC y Registro.
- Suele compensar encargarlo si vas a vender pronto y necesitas la finca libre en una fecha concreta, si el banco original se ha fusionado o ya no existe con ese nombre, si hay varias fincas (piso, plaza de garaje, trastero), si los titulares viven fuera o si la hipoteca es antigua y la documentación está incompleta.
Si estás comprando o vendiendo, la cancelación suele encajar dentro de la gestión de la operación. En la gestión de prefirma, firma y postfirma se coordinan juntos la escritura, los impuestos y la inscripción en el Registro. Y si estás calculando el coste de una compra, te sirve también nuestra guía sobre quién paga cada gasto al comprar una vivienda con hipoteca.
Preguntas frecuentes
¿Es obligatorio cancelar la hipoteca en el Registro?
No hay obligación de hacerlo justo al terminar de pagar, pero mientras no se cancele, la carga sigue constando. En la práctica vas a necesitarla cancelada para vender o volver a hipotecar la vivienda, así que lo prudente es no dejarlo pendiente.
¿Se puede cancelar la hipoteca en el mismo acto de la venta?
Sí. Es habitual que, en la firma de la compraventa, parte del precio se destine a pagar la deuda pendiente y que el banco firme la cancelación en la misma notaría. Requiere coordinarlo con antelación con el banco, el comprador y la notaría.
¿Cuánto tarda la cancelación registral?
Depende sobre todo de lo que tarde el banco en emitir el certificado y en acudir a la notaría. Una vez presentada en el Registro, la ley fija con carácter general un plazo máximo de calificación de 15 días hábiles. Si hay defectos que subsanar, el proceso se alarga.
¿Hay que pagar impuestos por cancelar la hipoteca?
Hay que presentar la autoliquidación de Actos Jurídicos Documentados ante la Hacienda autonómica, aunque en muchos casos sea para declarar una exención y no haya cuota que pagar. Cuál es el tratamiento en tu caso te lo confirma la ATC, en Cataluña, o un profesional que revise tu escritura.
¿Qué pasa si el banco con el que firmé ya no existe?
Si se fusionó o fue absorbido, la cancelación la firma la entidad que lo sucedió, y hay que acreditar esa sucesión. Es uno de los casos en que más tiempo se pierde con papeles, y donde suele compensar encargar el trámite.
¿Te ayudamos con la cancelación?
Esta guía es informativa y no sustituye el análisis de tu caso concreto: cada escritura, cada banco y cada finca tienen sus particularidades. Si quieres saber qué pasos te faltan y qué presupuesto real tendría tu cancelación, escríbenos y te lo revisamos en una consulta con la gestoría.